Autore: simone.giannecchini

  • Intelligenza artificiale nelle imprese: vantaggi e costi

    Imprese · Intelligenza artificiale · Pianificazione fiscale

    Intelligenza artificiale nelle imprese: come ridurre i costi, aumentare i margini e far crescere la tua azienda

    Applicazioni concrete dell’AI nei processi aziendali, esempi economici, rischi normativi e il ruolo del Commercialista nel trasformare la tecnologia in un investimento sostenibile.

    L’intelligenza artificiale non è più soltanto una novità tecnologica. Per un imprenditore può significare meno tempo dedicato alle attività ripetitive, decisioni più rapide e maggiore capacità di servire i clienti. Ma acquistare un software non equivale automaticamente a migliorare i risultati dell’azienda: servono obiettivi misurabili, un budget e un piano di attuazione.

    La domanda giusta non è «quale AI dobbiamo comprare?», ma «quale processo aziendale ci costa troppo e quale risultato economico vogliamo ottenere?». È qui che l’analisi economico-finanziaria e la consulenza del Commercialista diventano decisive.

    1. Dove l’intelligenza artificiale crea valore nei processi aziendali

    Le applicazioni più utili non coincidono necessariamente con quelle più spettacolari. Per molte PMI italiane il primo vantaggio arriva dall’automazione di attività che assorbono ore di lavoro senza generare direttamente ricavi.

    Amministrazione e controllo

    Classificazione di documenti, riconciliazioni assistite, analisi degli scostamenti e report gestionali, con verifica umana dei risultati.

    Vendite e servizio clienti

    Qualificazione dei contatti, supporto alle risposte ricorrenti, previsioni di domanda e analisi del tasso di conversione.

    Magazzino e logistica

    Previsioni di scorte, individuazione delle anomalie, ottimizzazione degli acquisti e riduzione delle immobilizzazioni di capitale.

    Produzione e qualità

    Manutenzione predittiva, controllo qualità, programmazione della produzione e riduzione di scarti e fermi macchina.

    Nel settore bancario l’analisi automatizzata può aiutare a individuare operazioni anomale; nel retail, a prevedere il fabbisogno di scorte. Questi casi mostrano una logica replicabile anche nelle imprese più piccole: usare i dati per ridurre errori, tempi e capitale immobilizzato, senza delegare ciecamente le decisioni agli algoritmi.

    2. Quanto conviene investire nell’AI? Un esempio con numeri reali di gestione

    Immaginiamo una PMI che impieghi complessivamente 70 ore al mese nella preparazione di report, controllo documentale e attività ripetitive. Il costo aziendale medio del tempo impiegato è stimato in 28 euro all’ora. L’impresa valuta una soluzione di AI che consenta di recuperare il 45% delle ore.

    Voce Calcolo Importo
    Ore potenzialmente recuperate 70 × 45% 31,5 ore/mese
    Valore annuo del tempo recuperato 31,5 × € 28 × 12 € 10.584
    Software, integrazione e formazione (primo anno) Ipotesi € 6.000
    Beneficio economico potenziale nel primo anno 10.584 − 6.000 € 4.584
    ROI semplificato sul costo 4.584 / 6.000 76,4%

    Esempio illustrativo, non dato statistico: il valore del tempo recuperato è un beneficio economico effettivo solo se si traduce in minori costi, maggiore produzione o attività a più alto valore. Non implica automaticamente un risparmio di cassa né un aumento dell’utile.

    Il Commercialista può aiutare a distinguere tre risultati spesso confusi: risparmio di liquidità, miglioramento del margine operativo e incremento della capacità produttiva. Sono grandezze diverse, da misurare separatamente.

    La tua impresa sta investendo senza misurare i risultati?

    Con Itadvisors Commercialisti puoi impostare un’analisi di costi, margini, flussi di cassa e sostenibilità degli investimenti, anche tecnologici.

    Richiedi una consulenza con un Commercialista

    3. AI e contabilità: cosa può automatizzare e cosa resta una responsabilità professionale

    Software intelligenti possono velocizzare la raccolta dei documenti, segnalare movimenti incoerenti, supportare la riconciliazione bancaria e preparare analisi preliminari. Tuttavia un output generato dall’AI non sostituisce il controllo contabile, la corretta qualificazione fiscale delle operazioni o le valutazioni del Commercialista.

    • Controllo di gestione: confrontare ricavi, margini e costi per centro di responsabilità.
    • Pianificazione finanziaria: simulare fabbisogni di cassa e scenari alternativi.
    • Adempimenti: individuare anomalie nei dati prima delle verifiche professionali.
    • Decisioni d’investimento: valutare il rapporto tra costi iniziali, canoni ricorrenti e benefici attesi.

    Per questo l’approccio migliore non è «AI contro Commercialista», ma strumenti digitali più competenza professionale: il dato viene elaborato più rapidamente, mentre interpretazione, responsabilità e decisione rimangono presidiate.

    4. Dal software al bilancio: fiscalità e trattamento degli investimenti

    Prima di firmare un contratto per una piattaforma AI occorre capire che cosa si sta acquistando. Un abbonamento SaaS, una licenza, un progetto di sviluppo su misura e un bene strumentale integrato in un processo produttivo non hanno necessariamente lo stesso trattamento contabile e fiscale.

    La corretta imputazione dipende dalla natura del contratto, dai diritti acquisiti, dall’utilità pluriennale e dai principi contabili applicabili. Anche l’eventuale accesso a incentivi deve essere verificato sulla specifica spesa e sulla disciplina vigente: non esiste un bonus fiscale automatico per qualsiasi acquisto di intelligenza artificiale.

    Le 5 domande da fare prima di investire

    1. Il costo è una tantum oppure ricorrente?
    2. Quali dati aziendali saranno trattati e dove?
    3. Chi possiede software, personalizzazioni e risultati del progetto?
    4. Come cambieranno il margine operativo e il fabbisogno finanziario?
    5. La spesa è correttamente documentata e può accedere a misure agevolative realmente applicabili?

    5. Il caso farmaceutico: formazione, contenuti e analisi dei dati

    Nel farmaceutico l’AI può supportare la formazione della rete commerciale attraverso simulazioni conversazionali, aiutare nella predisposizione di bozze di contenuti informativi e accelerare l’analisi di grandi insiemi di dati. Sono applicazioni interessanti, ma il settore richiede controlli particolarmente rigorosi su accuratezza, privacy, validazione dei contenuti e procedure regolatorie.

    Un assistente virtuale che simula il colloquio di un informatore scientifico può ridurre parte del tempo di formazione tradizionale. Il beneficio va però confrontato con i costi di implementazione, revisione scientifica, sicurezza e aggiornamento. Per le aziende regolamentate, il ritorno economico non può essere valutato separatamente dalla conformità.

    6. AI Act e GDPR: gli obblighi che un’impresa deve conoscere nel 2026

    L’AI Act europeo, Regolamento (UE) 2024/1689, non è più in fase di approvazione: è in vigore e le sue disposizioni si applicano secondo un calendario progressivo. Dal 2 febbraio 2025 sono applicabili, tra le altre, le norme sulle pratiche vietate e sull’alfabetizzazione in materia di AI; dal 2 agosto 2026 si applica gran parte delle ulteriori disposizioni, comprese specifiche regole di trasparenza.

    Le modifiche introdotte nel 2026 hanno differito l’applicazione di determinate regole per i sistemi ad alto rischio al 2 dicembre 2027 e al 2 agosto 2028, a seconda della categoria. Non tutte le imprese sono soggette agli stessi obblighi: contano ruolo, utilizzo e classificazione del sistema.

    L’articolo 4 richiede misure appropriate di alfabetizzazione sull’AI per il personale e le altre persone che operano con i sistemi per conto dell’organizzazione, secondo il quadro applicabile; non impone indistintamente a ogni impresa un particolare corso standardizzato o una certificazione unica. Restano rilevanti il GDPR, la sicurezza informatica e le regole settoriali.

    Approfondimenti normativi: Commissione europea – AI Act e calendario di applicazione.

    7. Vuoi creare una startup che sviluppa soluzioni di intelligenza artificiale?

    Per chi non vuole soltanto utilizzare l’AI, ma costruire un’impresa che venda software, automazioni o servizi basati sull’intelligenza artificiale, il problema cambia: occorre trasformare un progetto tecnico in una società con una struttura giuridica, economica e fiscale sostenibile.

    È un passaggio in cui la competenza del Commercialista diventa centrale: scelta tra ditta individuale e società, costituzione di una S.r.l., verifica dei requisiti per l’eventuale iscrizione come startup innovativa, definizione delle quote tra i fondatori, business plan e preparazione a possibili aumenti di capitale.

    Itadvisors, attraverso la piattaforma MyPilot, accompagna il percorso digitale di avvio d’impresa; Itadvisors Commercialisti riunisce professionisti iscritti all’Albo che curano gli aspetti professionali riservati, la costituzione, gli adempimenti e la pianificazione fiscale e societaria.

    Hai un’idea di business basata sull’intelligenza artificiale?

    Parti dalla struttura societaria: è il primo passo per costruire un’impresa pronta a crescere e, quando opportuno, ad accogliere investitori.

    Inizia a costituire la tua società

    8. Come scegliere un progetto AI che migliori davvero i conti della PMI

    Un progetto sostenibile comincia da un processo preciso, non da una piattaforma scelta perché è di moda. La sequenza consigliata è semplice:

    1. Fotografare il processo attuale: ore, errori, ritardi, costi e ricavi collegati.
    2. Definire una metrica: costo per pratica, tempo medio, margine per commessa o valore delle scorte.
    3. Avviare un progetto pilota: perimetro limitato, responsabilità chiare, supervisione umana.
    4. Misurare il risultato: confrontare costi complessivi e benefici effettivi.
    5. Scalare solo se conviene: integrare il progetto nel budget, nei flussi di cassa e nei controlli aziendali.

    Il rischio principale è investire in strumenti che fanno risparmiare qualche minuto ma introducono nuovi costi di gestione, errori o problemi contrattuali. Il valore dell’AI si misura nella capacità di migliorare l’economia dell’impresa.

    9. Il ruolo del Commercialista nella crescita dell’impresa che investe in AI

    Un Commercialista specializzato nell’assistenza alle PMI non deve promettere di progettare algoritmi. Deve aiutare l’imprenditore a rispondere a domande più importanti: quanto posso investire, come finanzio il progetto, come contabilizzo la spesa, quali rischi assumo e quale risultato economico mi aspetto?

    È su questi temi che si inserisce la consulenza di Itadvisors Commercialisti: pianificazione fiscale, controllo di gestione, sostenibilità finanziaria, costituzione di nuove società e operazioni sul capitale. Per gli aspetti tecnici, legali e di cybersecurity possono essere coinvolti specialisti dedicati.

    La tecnologia deve migliorare la tua impresa. Non soltanto aumentare i costi.

    Se stai investendo in AI, vuoi migliorare i margini o stai progettando una nuova attività, confrontati con un Commercialista specializzato in PMI e avvio d’impresa.

    Parla con un Commercialista Itadvisors

    Gli esempi numerici hanno finalità illustrative. Il trattamento fiscale delle spese e l’applicabilità delle agevolazioni richiedono una verifica del caso concreto. Articolo aggiornato a novembre 2026.

  • Società Benefit: Giulia Simeoni al convegno Nedcommunity

    Itadvisors · Eventi e governance societaria

    Società Benefit: Giulia Simeoni al convegno di Nedcommunity a Udine

    Governance, benefici comuni e sfide ESG: i temi al centro dell’incontro “Società Benefit: attualità e sfide future”, ospitato da Confindustria Udine il 19 settembre 2024.

    19 settembre 2024Confindustria UdineNedcommunity
    Dott.ssa Giulia Simeoni, Commercialista, Revisore Legale e Innovation Manager

    Dott.ssa Giulia SimeoniPartner e Co-Founder Itadvisors · Commercialista, Revisore Legale, Innovation Manager

    Il 19 settembre 2024, presso la Sala Torre Santa Maria di Confindustria Udine, si è tenuto il convegno “Società Benefit: attualità e sfide future”, organizzato da Nedcommunity. Tra gli interventi annunciati figurava quello di Giulia Simeoni, Partner e Co-Founder di Itadvisors, dedicato ai temi della governance delle Società Benefit.

    Un’occasione di confronto su un modello d’impresa che affianca alla ricerca del risultato economico il perseguimento di finalità di beneficio comune. Il tema riguarda da vicino imprenditori, amministratori e professionisti che devono tradurre gli impegni di sostenibilità in scelte societarie, responsabilità organizzative e strumenti di rendicontazione.

    Il convegno: un confronto sul futuro delle Società Benefit

    Il programma dell’incontro ha riunito prospettive complementari: l’esperienza concreta di chi ha intrapreso il percorso per diventare Società Benefit, il ruolo della governance e l’evoluzione dei criteri ESG nel risparmio gestito. La tavola rotonda era moderata da Gino Colla.

    Nota sull’evento. L’incontro si è svolto nel 2024: questa pagina ne conserva il programma e ne approfondisce i temi. Il collegamento alla pagina Eventbrite è mantenuto come riferimento storico, non come invito a iscriversi a un evento futuro.

    Il programma dell’incontro

    1. 17:00Saluti di benvenuto e apertura dei lavori.
    2. A seguireTavola rotonda moderata da Gino Colla.
    3. SessioneEsperienze e percorso per diventare Benefit: motivazioni e passaggi organizzativi.
    4. SessioneGovernance delle Benefit: integrazione delle finalità di beneficio comune nei processi decisionali.
    5. SessioneAttualità ESG per il risparmio gestito: evoluzione delle aspettative di mercato.
    6. ConclusioneDomande e risposte con i partecipanti, seguite da un cocktail di networking.

    La pagina originale dell’evento su Eventbrite resta disponibile come riferimento alla manifestazione.

    Che cos’è una Società Benefit e perché interessa la governance

    La Società Benefit è una società che, nell’esercizio dell’attività economica, persegue una o più finalità di beneficio comune oltre allo scopo di lucro. In Italia il modello è disciplinato dalla legge 28 dicembre 2015, n. 208, commi 376–384. Non costituisce una forma societaria autonoma: può essere adottato dalle società ammesse dalla disciplina, intervenendo sull’atto costitutivo o sullo statuto.

    La differenza non è soltanto comunicativa. Le finalità di beneficio comune devono essere individuate e la gestione deve tenere conto, in modo responsabile, sostenibile e trasparente, degli interessi dei soci e degli altri soggetti sui quali l’attività può produrre effetti. La governance è quindi il punto in cui l’impegno statutario incontra le decisioni effettive.

    Finalità nello statuto

    Le finalità di beneficio comune devono essere formulate in modo coerente con l’attività e sufficientemente concreto da orientare le scelte della società.

    Responsabilità organizzative

    La società individua uno o più soggetti responsabili delle funzioni e dei compiti volti al perseguimento del beneficio comune.

    Misurazione dell’impatto

    La relazione annuale descrive obiettivi, azioni, risultati e valutazione dell’impatto, secondo quanto richiesto dalla disciplina.

    Trasparenza verso il mercato

    La rendicontazione permette a soci, clienti e altri interlocutori di valutare la coerenza tra impegni dichiarati e comportamenti aziendali.

    Il contributo di Giulia Simeoni: la governance delle Benefit

    La partecipazione di Giulia Simeoni era prevista sul tema della governance delle Società Benefit. Si tratta di una questione centrale: non basta inserire una finalità di beneficio comune nello statuto se poi il sistema di decisione, controllo e rendicontazione non consente di perseguirla concretamente.

    Per un’impresa che valuta la trasformazione in Società Benefit, le domande operative sono precise: chi coordina gli obiettivi di beneficio comune? Quali informazioni arrivano all’organo amministrativo? Come vengono misurati i risultati? Quali risorse sono necessarie? E come si gestiscono le eventuali tensioni tra redditività e impatto?

    Queste sono riflessioni di approfondimento editoriale sui temi dell’incontro, non citazioni o dichiarazioni attribuite alla relatrice.

    Dal percorso Benefit alla rendicontazione: cosa deve valutare un’impresa

    1. Definire il beneficio comune

    La finalità deve essere pertinente all’attività. Può riguardare, ad esempio, le condizioni di lavoro, la filiera di fornitura, la riduzione degli impatti ambientali o il rapporto con il territorio. Formule generiche rischiano di rendere difficile la verifica dei risultati.

    2. Adeguare statuto e processi decisionali

    Occorre valutare la formulazione statutaria con i professionisti competenti e collegarla alle deleghe, ai processi di gestione e alle informazioni utilizzate dagli amministratori. La scelta del modello non sostituisce gli ordinari obblighi societari e contabili.

    3. Individuare responsabilità e indicatori

    La designazione del soggetto responsabile del perseguimento del beneficio comune va accompagnata da obiettivi, informazioni e responsabilità operative. Gli indicatori devono consentire un confronto nel tempo, evitando di confondere le iniziative svolte con gli effetti realmente ottenuti.

    4. Predisporre la relazione annuale

    La normativa richiede una relazione annuale sul perseguimento del beneficio comune, da allegare al bilancio e pubblicare sul sito internet, se esistente. La valutazione dell’impatto deve utilizzare uno standard esterno conforme ai requisiti di legge. Il documento non dovrebbe essere trattato come una semplice brochure promozionale.

    Stai valutando di trasformare la tua società in Società Benefit?

    Itadvisors affianca imprenditori e società nella pianificazione societaria, nella valutazione degli assetti organizzativi e nella definizione di percorsi coerenti con gli obiettivi aziendali.

    Scopri i servizi di riorganizzazione societaria

    Società Benefit, ESG e B Corp: tre concetti da distinguere

    La Società Benefit è una qualifica giuridica prevista dall’ordinamento italiano. ESG è l’insieme dei fattori ambientali, sociali e di governance utilizzati in numerosi contesti di gestione e valutazione. La certificazione B Corp, invece, è un percorso di certificazione privato distinto dall’acquisizione della qualifica di Società Benefit. I tre concetti possono dialogare, ma non sono sinonimi e non si implicano automaticamente.

    Il confronto con il mondo del risparmio gestito, previsto nel programma dell’evento, evidenzia l’importanza di dati affidabili, governance e comunicazione trasparente: dichiarare un obiettivo non equivale a dimostrarne il raggiungimento.

    Domande frequenti sulle Società Benefit

    Una SRL può diventare Società Benefit?

    Sì. La qualifica può essere adottata da una SRL, nel rispetto dei requisiti di legge e attraverso gli atti societari necessari.

    La Società Benefit deve rinunciare al profitto?

    No. Il modello integra il perseguimento del profitto con una o più finalità di beneficio comune.

    La qualifica comporta automaticamente agevolazioni fiscali?

    No. Essere Società Benefit non determina, di per sé, un regime fiscale agevolato generale.

    È obbligatoria la certificazione B Corp?

    No. La certificazione B Corp è distinta dalla qualifica giuridica di Società Benefit.

    Fonti e collegamenti

    Per il quadro normativo: Normattiva (legge 208/2015, commi 376–384). Per l’organizzatore: Nedcommunity. Per il contesto dell’incontro: Confindustria Udine. Per conoscere il supporto professionale: Commercialisti Itadvisors.

    Giulia Simeoni, Partner e Co-Founder di Itadvisors

    Dott.ssa Giulia SimeoniCommercialista, Revisore Legale, Innovation Manager. Partner e Co-Founder di Itadvisors. Si occupa di consulenza societaria e percorsi di innovazione e sviluppo d’impresa.

    Articolo relativo all’evento del 19 settembre 2024, con approfondimento informativo sui temi trattati. Non costituisce il resoconto testuale degli interventi.

  • Intelligenza artificiale in Italia: opportunità per imprese e startup

    Itadvisors · Imprese, startup e innovazione

    Intelligenza artificiale in Italia: opportunità per le imprese, startup innovative e ruolo del Commercialista

    Dalla Strategia italiana per l’IA 2024–2026 alle nuove regole europee: come trasformare un progetto di intelligenza artificiale in un’attività sostenibile, finanziabile e correttamente organizzata.

    L’intelligenza artificiale non è soltanto una questione tecnologica. Per un imprenditore significa decidere dove investire, come finanziare il progetto, quale società costituire, come misurare i risultati e quali rischi governare. È qui che l’innovazione incontra la pianificazione aziendale, societaria e fiscale.

    La Strategia italiana per l’intelligenza artificiale 2024–2026 ha delineato un percorso di sviluppo basato su quattro macroaree — ricerca, pubblica amministrazione, imprese e formazione — con interventi trasversali su infrastrutture e governance. Nel frattempo il contesto è evoluto: l’Unione europea ha introdotto l’AI Act e l’Italia ha adottato la legge 23 settembre 2025, n. 132. Per chi vuole fare impresa, conoscere il quadro generale è utile, ma non basta: serve un piano operativo.

    In Itadvisors ci occupiamo di avvio d’impresa e organizzazione dei percorsi societari attraverso MyPilot. Le attività professionali riservate di consulenza fiscale e societaria sono svolte da Itadvisors Commercialisti, con professionisti iscritti all’Albo. Il nostro ruolo non è sostituire sviluppatori, esperti di cybersecurity o legali specializzati nell’AI Act, ma coordinare con loro le decisioni economiche e societarie dell’imprenditore.

    1. Strategia italiana per l’intelligenza artificiale 2024–2026: che cosa significa per le imprese

    La strategia nazionale non è un bando unico né garantisce automaticamente finanziamenti a chi usa l’IA. È un quadro di indirizzo che valorizza ricerca, trasferimento tecnologico, adozione da parte delle imprese, innovazione nella PA e formazione delle competenze.

    • Ricerca: sviluppo di competenze, infrastrutture e collaborazione tra università, centri di ricerca e imprese.
    • Imprese: diffusione di soluzioni IA nel tessuto produttivo, con particolare attenzione alla capacità di adozione delle PMI.
    • Pubblica amministrazione: miglioramento dei servizi e dei processi, con requisiti di affidabilità e tutela dei cittadini.
    • Formazione: sviluppo di competenze tecniche, riqualificazione del personale e alfabetizzazione digitale.

    La domanda che una PMI dovrebbe porsi non è «come utilizzo l’intelligenza artificiale?», ma «quale processo mi costa troppo, quale attività rallenta la crescita e quale decisione posso migliorare con dati affidabili?».

    2. I settori in cui l’intelligenza artificiale può generare nuovi business

    Made in Italy, manifattura e artigianato

    Previsione della domanda, controllo qualità mediante visione artificiale, manutenzione predittiva e ottimizzazione degli scarti possono aumentare la produttività. Una PMI manifatturiera potrebbe partire da un solo processo e confrontare il costo di implementazione con le ore risparmiate e le non conformità ridotte.

    Agroalimentare e sostenibilità

    Sensori, analisi delle immagini e modelli previsionali possono aiutare nella gestione dell’irrigazione, dei consumi e delle colture. Per una nuova impresa, la questione è individuare il cliente pagante: azienda agricola, cooperativa o distributore, con un modello di abbonamento o di servizio.

    Software, servizi digitali e cybersecurity

    Si aprono opportunità per piattaforme verticali, assistenti aziendali, analisi documentale, automazione dei flussi e protezione dei sistemi. Ma una demo tecnologica non coincide con un prodotto vendibile: servono contratti, licenze, proprietà intellettuale, costi cloud e assistenza post-vendita.

    Finanza e assicurazioni

    Rilevazione delle frodi, supporto alle verifiche documentali e gestione dei sinistri possono migliorare l’efficienza. Qui occorre però considerare anche la disciplina settoriale, la protezione dei dati e, per alcuni impieghi, i requisiti dell’AI Act.

    Salute e assistenza

    L’IA può supportare analisi di immagini, organizzazione delle cure e monitoraggio remoto. Le applicazioni cliniche richiedono valutazioni particolarmente rigorose: non basta costituire una società software per poter commercializzare liberamente un sistema destinato a decisioni mediche.

    Scuola, formazione e risorse umane

    Formazione personalizzata, tutor digitali e analisi delle competenze sono mercati potenziali. I sistemi che incidono su selezione del personale, accesso all’istruzione o valutazione di persone possono presentare profili regolatori più delicati rispetto a un semplice strumento di supporto alla scrittura.

    Territorio, energia, mobilità e beni culturali

    Previsione dei consumi energetici, gestione di flotte, monitoraggio ambientale e valorizzazione del patrimonio culturale offrono occasioni di collaborazione con imprese e amministrazioni. La sostenibilità economica dipende anche dai tempi di vendita e dai requisiti degli eventuali appalti.

    Pubblica amministrazione

    Automazione documentale e servizi digitali possono ridurre i tempi delle procedure. Per una startup che vende alla PA è essenziale valutare fin dall’inizio procurement, sicurezza, interoperabilità e tempi di incasso.

    La vera opportunità per una startup: non costruire «un’altra IA generica», ma risolvere un problema specifico di una categoria di clienti. Un prodotto verticale con domanda verificabile può essere più difendibile di una tecnologia sofisticata senza mercato.

    Hai un’idea imprenditoriale basata sull’IA?

    Prima di investire nello sviluppo, valuta forma societaria, modello di ricavi, costi, quote tra i soci e sostenibilità fiscale con un Commercialista.

    Richiedi una consulenza

    3. Come aprire una startup di intelligenza artificiale in Italia

    Un progetto IA può essere sviluppato come attività professionale, impresa individuale o società. Quando ci sono più fondatori, investimenti nello sviluppo, proprietà del software e prospettive di ingresso di investitori, una S.r.l. può offrire una struttura più adatta, ma la scelta va fatta sui numeri e sui rischi concreti.

    1. Validare il problema: intervistare clienti potenziali, testare un prototipo e verificare la disponibilità a pagare.
    2. Definire soci e ruoli: chi sviluppa, chi vende, chi finanzia e a chi appartiene il codice.
    3. Progettare la società: forma giuridica, oggetto sociale, statuto, amministrazione, quote e patti tra soci.
    4. Verificare i requisiti di startup innovativa: non tutte le imprese che utilizzano IA possono iscriversi alla sezione speciale del Registro delle Imprese.
    5. Predisporre business plan e fabbisogno finanziario: sviluppo, infrastruttura, personale, marketing, compliance e liquidità.
    6. Organizzare contratti e proprietà intellettuale: licenze software, diritti sul codice, rapporti con sviluppatori e fornitori di modelli IA.

    La startup innovativa è una qualifica soggetta a requisiti normativi specifici e al loro mantenimento nel tempo; non è sinonimo di «nuova società tecnologica». Prima di inserirla nel piano finanziario occorre verificare requisiti, durata di iscrizione e agevolazioni effettivamente applicabili.

    4. Il ruolo del Commercialista: dall’idea tecnologica a un’impresa che sta in piedi

    Il Commercialista non deve programmare il modello linguistico. Deve aiutare i fondatori a rispondere a domande decisive per la sopravvivenza dell’impresa:

    Decisione Contributo del Commercialista Rischio evitato
    Costituire la società Scelta della struttura, pianificazione iniziale e coordinamento degli adempimenti Assetto inadatto a soci e investitori
    Investire nello sviluppo Budget, flussi di cassa, analisi della natura dei costi e trattamento contabile e fiscale Confondere utile contabile e liquidità disponibile
    Vendere software e abbonamenti Modello economico, IVA e fatturazione, anche per clienti esteri Prezzi insufficienti o errori nei flussi fiscali
    Ingresso di investitori Cap table, aumenti di capitale, diluizione e coordinamento con legali e notaio Quote promesse senza considerare i round successivi
    Richiedere agevolazioni Analisi dei requisiti, sostenibilità del cofinanziamento e rendicontazione economica Investimenti avviati prima delle condizioni ammesse
    Assumere sviluppatori Pianificazione del costo del lavoro e delle forme di collaborazione Costi ricorrenti incompatibili con i ricavi

    Esempio. Due fondatori vogliono lanciare una piattaforma IA per studi professionali. Uno sviluppa il prodotto, l’altro cura le vendite. Prima di costituire la società bisogna definire a chi appartiene il software, come ripartire le quote, quanto capitale serve per arrivare ai primi clienti e come finanziare almeno 12 mesi di operatività. Senza queste decisioni, anche un buon prodotto può trasformarsi in un’impresa fragile.

    5. Finanziamenti, bandi e agevolazioni per progetti di intelligenza artificiale

    La Strategia italiana non attribuisce di per sé un credito d’imposta automatico a chi acquista un software IA. Le opportunità vanno cercate negli strumenti concretamente aperti e applicabili: misure per startup innovative, ricerca e sviluppo, digitalizzazione, investimenti produttivi, formazione e bandi regionali o europei.

    • Smart&Start Italia: misura Invitalia per startup innovative, da verificare in relazione a requisiti, spese e condizioni vigenti.
    • Strumenti regionali e camerali: possono sostenere digitalizzazione, innovazione e formazione, con finestre e territori specifici.
    • Programmi europei: alcune iniziative sostengono ricerca, sviluppo e collaborazione internazionale, ma possono richiedere partenariati e capacità amministrativa.
    • Agevolazioni fiscali per investimenti e ricerca: non sono universali; bisogna controllare natura delle attività, spese, documentazione e disciplina applicabile al periodo.
    • Equity e venture capital: possono finanziare la crescita, ma comportano valutazione della società e diluizione dei soci.

    Attenzione: un bando non è un modello di business. Un contributo che arriva dopo la spesa non elimina il fabbisogno di cassa. Prima della domanda occorre verificare se l’impresa può sostenere anticipazioni, costi non ammessi e tempi di erogazione.

    Vuoi costituire la tua società?

    Con MyPilot puoi iniziare il percorso di apertura. La scelta della struttura e la pianificazione fiscale possono essere approfondite con Itadvisors Commercialisti.

    Inizia a costituire la tua società

    6. AI Act, legge italiana sull’IA e responsabilità dell’impresa

    Il Regolamento (UE) 2024/1689 (AI Act) disciplina i sistemi di intelligenza artificiale con un approccio basato sul rischio. La sua applicazione è progressiva: alcuni divieti e obblighi sono già applicabili, mentre altri seguono scadenze e regimi transitori differenti. La legge italiana n. 132/2025, in vigore dal 10 ottobre 2025, ha definito principi e deleghe nazionali; nel 2026 sono intervenuti provvedimenti attuativi, anche sulla governance.

    Per l’imprenditore è essenziale distinguere tra sviluppatore/fornitore di un sistema IA e impresa che utilizza un sistema sviluppato da altri: gli obblighi possono cambiare sensibilmente. Occorre inoltre valutare dati personali, riservatezza, sicurezza informatica, proprietà intellettuale, condizioni contrattuali e supervisione umana.

    • Prima di acquistare: mappare finalità, dati inseriti, fornitori e trasferimenti delle informazioni.
    • Prima di commercializzare: classificare l’uso previsto, verificare gli obblighi regolatori e predisporre la documentazione necessaria con specialisti.
    • Prima di automatizzare decisioni sulle persone: valutare con particolare attenzione diritti, trasparenza e supervisione umana.
    • Prima di promettere risultati: disciplinare limiti, responsabilità, manutenzione e livelli di servizio nei contratti.

    La conformità all’AI Act richiede competenze legali e tecniche dedicate. Il Commercialista può integrarla nella pianificazione economica, facendo emergere nel business plan costi di compliance, audit, assicurazioni e controlli: costi reali, spesso ignorati dai progetti ancora in fase di idea.

    7. Esempio numerico: quanto deve fatturare una startup IA per sostenersi?

    Immaginiamo una nuova società che vende un servizio IA in abbonamento a piccole imprese. I valori sono ipotetici e servono a mostrare il metodo di analisi, non a rappresentare risultati attesi.

    Voce annua Ipotesi
    Sviluppo e manutenzione € 48.000
    Cloud, API e infrastruttura € 18.000
    Marketing e vendite € 24.000
    Amministrazione, consulenze e compliance € 12.000
    Totale costi annui € 102.000
    Prezzo abbonamento € 199/mese + IVA
    Ricavo annuo per cliente stabile € 2.388

    Se i costi fossero interamente fissi, servirebbero circa 43 clienti attivi per dodici mesi per coprire € 102.000 di costi annui (€ 102.000 / € 2.388). Ma nella realtà vanno considerati anche costi variabili per cliente, acquisizione, abbandoni, ritardi di incasso e tempi necessari a raggiungere quel numero.

    Per esempio, se ogni cliente genera € 25 mensili di costi variabili, il margine annuo unitario scende a € 2.088 e il punto di pareggio teorico sale a circa 49 clienti attivi per l’intero anno, a parità delle altre ipotesi. Se la clientela cresce progressivamente durante l’anno, il fabbisogno iniziale di cassa può essere molto superiore a quello suggerito dal solo break-even.

    Le metriche da controllare: ricavi ricorrenti mensili (MRR), margine per cliente, costo di acquisizione (CAC), tasso di abbandono (churn), liquidità disponibile e mesi di autonomia finanziaria (runway). Sono indicatori che trasformano l’entusiasmo tecnologico in decisioni imprenditoriali.

    8. Dall’idea all’impresa: un percorso in cinque decisioni

    1. Problema e cliente: definire un bisogno concreto, misurabile e pagante.
    2. Prototipo e costi: testare il servizio e calcolare il costo effettivo di erogazione.
    3. Società e soci: impostare forma giuridica, governance, proprietà del software e quote.
    4. Finanza e fiscalità: predisporre business plan, scenari, fabbisogno di cassa e verifica degli incentivi.
    5. Contratti e regole: coordinare Commercialista, consulenti legali e specialisti tecnici prima del lancio.

    La differenza tra sperimentare l’IA e costruire un’impresa nell’intelligenza artificiale sta nella capacità di collegare tecnologia, mercato, persone, capitale e regole. È il terreno sul quale una consulenza societaria e fiscale specializzata può produrre valore già prima della costituzione.

    Vuoi avviare o far crescere un’impresa nel settore IA?

    Itadvisors è specializzata nell’avvio d’impresa e nella pianificazione societaria. Con Itadvisors Commercialisti puoi valutare costituzione, fiscalità, investimenti e struttura finanziaria del progetto.

    Parla con un Commercialista

    Quadro normativo e approfondimenti istituzionali: AgID – Strategia italiana per l’IA; legge 132/2025; Commissione europea – calendario AI Act. Bandi, requisiti e obblighi vanno verificati al momento dell’investimento o dell’avvio dell’attività.

  • Work for Equity startup: come pagare collaboratori con quote

    Itadvisors · Startup innovative e assetti societari

    Come pagare collaboratori e sviluppatori con quote della startup: guida al Work for Equity

    Hai un progetto da far crescere, ma non vuoi consumare tutta la liquidità in consulenze e sviluppo? Scopri quando coinvolgere persone chiave nel capitale, quali alternative valutare e quali errori evitare.

    Una startup può avere un’idea promettente e non avere ancora la liquidità necessaria per pagare uno sviluppatore, un designer, un consulente strategico o un responsabile commerciale. In questi casi può essere utile riconoscere quote, azioni o strumenti partecipativi in cambio di un contributo professionale. È il tema del Work for Equity, ma non tutte le modalità di remunerazione in equity sono identiche.

    La decisione riguarda insieme costituzione della società, ripartizione delle quote, fiscalità, governance e contratti. Per questo è importante affrontarla prima di promettere una percentuale del capitale. In Itadvisors ci occupiamo di avvio d’impresa e pianificazione societaria; le attività professionali riservate sono svolte da Itadvisors Commercialisti, con professionisti iscritti all’Albo.

    1. Work for Equity: come coinvolgere un professionista senza pagarlo interamente in denaro

    Con l’espressione Work for Equity si indica, in senso ampio, la remunerazione di un apporto professionale mediante partecipazioni o strumenti finanziari della società. Per le startup innovative il riferimento centrale è l’articolo 27 del D.L. 179/2012; la disciplina è stata estesa, con le specificità previste dalla legge, alle PMI innovative dal D.L. 3/2015.

    Immagina una startup software che abbia bisogno di realizzare la prima versione della piattaforma. Uno sviluppatore propone di contribuire al progetto in cambio di una partecipazione. La startup preserva parte della cassa, mentre il professionista partecipa al potenziale incremento di valore dell’impresa. Ma quel valore futuro non è garantito, e l’accordo deve stabilire con precisione prestazioni, tempi e diritti.

    La distinzione da non perdere. Il Work for Equity in senso tecnico, riferito a opere e servizi di soggetti esterni, non coincide automaticamente con i piani di stock option o di incentivazione destinati a dipendenti e amministratori. Le regole civilistiche, lavoristiche e fiscali possono essere diverse.

    2. Dipendenti, consulenti, sviluppatori e soci operativi: non sono tutti uguali

    Figura Possibile impostazione Attenzione principale
    Sviluppatore o consulente esterno Accordo di prestazione e attribuzione di strumenti partecipativi o quote, ove consentito Valutazione dell’apporto, proprietà del software, maturazione delle quote e regime fiscale
    Dipendente Piano di incentivazione in equity, eventuali stock option o strumenti finanziari Retribuzione minima e obblighi lavoristici: le quote non sostituiscono liberamente lo stipendio dovuto
    Amministratore Piano di incentivazione o compenso strutturato in strumenti partecipativi Delibere, conflitti di interesse e disciplina fiscale applicabile
    Co-founder operativo Ripartizione iniziale delle quote, patti tra soci e meccanismi di vesting Quote assegnate subito senza protezioni se il socio abbandona il progetto

    Un errore frequente è promettere “il 10% della società” senza specificare se si tratta di quote immediate, di un diritto futuro, di una percentuale prima o dopo un aumento di capitale o di uno strumento con diritti economici particolari.

    3. Perché una startup può scegliere il Work for Equity

    • Preservare liquidità: destinare più risorse a prodotto, marketing e acquisizione clienti.
    • Attrarre competenze: coinvolgere persone che altrimenti avrebbero un costo iniziale difficile da sostenere.
    • Allineare gli incentivi: collegare una parte del valore riconosciuto ai risultati di lungo periodo.
    • Rendere stabile la collaborazione: con un piano di maturazione delle quote coerente con obiettivi e permanenza nel progetto.

    Esistono però costi e rischi: diluizione dei fondatori, complessità amministrativa, divergenze tra soci, difficoltà nel determinare il valore delle prestazioni e possibile assenza di liquidità per il collaboratore anche quando le quote acquistano valore teorico.

    Stai costituendo una startup con soci e collaboratori?

    Prima di assegnare quote, verifica la struttura societaria, i ruoli e gli effetti fiscali con un Commercialista specializzato.

    Richiedi una consulenza

    4. Esempio: quanto costa davvero riconoscere il 5% della startup?

    Una startup viene valutata, a titolo puramente illustrativo, 400.000 euro prima dell’ingresso di un nuovo socio. Se una prestazione viene valorizzata 20.000 euro e l’operazione viene strutturata come aumento di capitale con emissione di nuove quote, il professionista riceverebbe circa il 4,76% post-money (20.000 / 420.000), non il 5% esatto.

    Attenzione alla diluizione. Se invece i fondatori trasferiscono il 5% delle loro quote esistenti, non entra nuovo capitale nella società e l’effetto sulle partecipazioni è diverso. Inoltre una prestazione professionale non è automaticamente conferibile in una S.r.l. senza rispettare le regole civilistiche applicabili: occorre scegliere il meccanismo giuridico corretto.

    Supponiamo poi che la startup raccolga 300.000 euro da investitori e che il nuovo round comporti una diluizione del 20% delle partecipazioni preesistenti. Il 5% iniziale potrebbe scendere al 4%, salvo clausole specifiche. È per questo che cap table, aumenti di capitale e diritti dei soci vanno progettati insieme.

    5. Work for Equity: è davvero esente da imposte?

    La normativa prevede un trattamento fiscale favorevole per determinate attribuzioni effettuate da startup innovative e PMI innovative, ma non è corretto dire che qualsiasi quota assegnata a chi lavora per una società sia sempre esente.

    In particolare, l’articolo 27 del D.L. 179/2012 disciplina separatamente i piani di incentivazione per amministratori, dipendenti e collaboratori continuativi e l’assegnazione di strumenti finanziari a fronte di opere e servizi o crediti maturati per tali prestazioni. Le condizioni soggettive, le modalità di attribuzione e i vincoli previsti dalla norma devono essere verificati caso per caso.

    • All’assegnazione: può trovare applicazione il regime di non imponibilità previsto dalla disciplina speciale, se tutti i presupposti sono rispettati.
    • Alla successiva vendita: la plusvalenza eventualmente realizzata non diventa automaticamente esente; va valutata secondo le regole fiscali applicabili.
    • Per l’impresa: la contabilizzazione dell’operazione e l’eventuale deducibilità richiedono un’analisi distinta dal trattamento del beneficiario.
    • Fuori dal perimetro agevolato: attribuzioni analoghe possono seguire la disciplina ordinaria dei compensi o dei redditi di lavoro.
    Un punto essenziale. Prima di costruire l’operazione è necessario verificare l’effettivo possesso e il mantenimento dei requisiti di startup innovativa o PMI innovativa e la specifica categoria del beneficiario. L’etichetta “Work for Equity” inserita nel contratto, da sola, non determina alcun beneficio fiscale.

    6. Statuto, accordi e perizia: cosa serve davvero

    Non esiste un unico modello valido per ogni startup. Il Commercialista, insieme al notaio e agli eventuali consulenti legali, deve individuare il percorso più coerente con la forma societaria, l’apporto promesso e i diritti che si intendono attribuire.

    1. Definire la prestazione: descrivere deliverable, tempistiche, qualità attesa e proprietà intellettuale.
    2. Valorizzare l’apporto: stabilire un criterio documentabile per il valore economico della prestazione.
    3. Scegliere lo strumento: quote, azioni, strumenti finanziari partecipativi o opzioni, a seconda del caso.
    4. Verificare lo statuto: controllare clausole sulle categorie di quote, trasferimenti, aumenti di capitale e diritti particolari.
    5. Prevedere il vesting: maturazione progressiva dei diritti, milestone, condizioni di uscita e ipotesi di inadempimento.
    6. Formalizzare l’operazione: adottare delibere, accordi, valutazioni e adempimenti richiesti dalla soluzione scelta.

    La perizia non è obbligatoria in modo indistinto per qualsiasi Work for Equity. Gli obblighi di stima dipendono dall’operazione concretamente utilizzata, per esempio dalla presenza di un conferimento in natura o di crediti soggetto alle regole civilistiche. Anche i costi notarili variano in base alla struttura.

    7. Non sempre servono quote: le alternative da valutare

    Se il vero obiettivo è coinvolgere una figura strategica senza impegnare subito troppa liquidità, le quote non sono l’unica risposta.

    Soluzione Quando può essere utile Limite da valutare
    Compenso fisso + bonus a obiettivi Collaborazioni con risultati misurabili Richiede liquidità e corretta gestione fiscale
    Pagamento differito Tempi di incasso prevedibili Il debito rimane e va disciplinato
    Stock option o piano equity Coinvolgimento di lungo periodo Complessità del piano e requisiti fiscali
    Quote con vesting Co-founder e figure chiave Governance, uscita e diluizione
    Strumenti partecipativi Apporti specifici e accordi strutturati Compatibilità statutaria e diritti da definire

    Devi ancora aprire la società?

    Partire con uno statuto e una struttura delle quote adeguati può evitare modifiche costose quando entreranno collaboratori o investitori.

    Inizia a costituire la tua società

    8. Come impostiamo l’operazione con Itadvisors Commercialisti

    La scelta non dovrebbe partire dalla domanda “quante quote gli do?”, ma da una valutazione più ampia: che cosa deve realizzare questa persona, quanto vale il contributo, quali diritti acquisirà e cosa succede se il rapporto si interrompe?

    Con Itadvisors puoi impostare il percorso di costituzione e organizzazione della società tramite MyPilot. Attraverso Itadvisors Commercialisti, i professionisti abilitati possono assisterti nella pianificazione fiscale, nella valutazione degli effetti dell’ingresso di nuovi soci e nel coordinamento delle operazioni societarie con gli altri professionisti coinvolti.

    Per una startup che vuole crescere e raccogliere capitali, la struttura iniziale delle quote conta tanto quanto il prodotto: una distribuzione poco chiara può complicare l’ingresso di un investitore, il rapporto con i co-founder e la successiva governance.

    Vuoi coinvolgere un professionista nel capitale della tua startup?

    Parliamone prima di firmare accordi o promettere percentuali: analizziamo la struttura societaria e le implicazioni fiscali con un Commercialista.

    Parla con un Commercialista

    Riferimenti normativi principali: art. 27 D.L. 179/2012; D.L. 3/2015; disciplina civilistica delle S.r.l. e dei conferimenti. Le agevolazioni e i relativi requisiti devono essere verificati in base alla normativa vigente al momento dell’operazione.

  • Finanziamenti per startup: guida aggiornata 2026 completa dal pre-seed al venture capital

    Itadvisors · Startup e finanza d’impresa

    Guida ai finanziamenti per startup: dal pre-seed al venture capital

    Come finanziare un’idea innovativa, scegliere gli investitori giusti e strutturare una raccolta di capitali senza perdere il controllo della società.

    Una startup non ha bisogno soltanto di denaro: ha bisogno del capitale giusto, nel momento giusto e alle condizioni giuste. Un finanziamento bancario, un investimento di un business angel e un aumento di capitale sottoscritto da un fondo di venture capital non sono strumenti equivalenti. Cambiano costi, rischi, governance e possibilità di crescita.

    Questa guida segue il percorso che va dall’idea iniziale ai round di investimento, con esempi numerici, strumenti pubblici e indicazioni fiscali aggiornate al novembre 2026. Spiega anche quando coinvolgere un Commercialista specializzato in startup innovative per preparare la società all’ingresso di investitori.

    1. Fase pre-seed: dall’idea alla prima validazione

    Nella fase pre-seed il prodotto può essere ancora un prototipo, i ricavi possono essere assenti e la priorità è dimostrare che esiste un problema reale per il quale qualcuno è disposto a pagare. I primi fondi arrivano spesso dai fondatori, da familiari e conoscenti, da programmi di incubazione o da acceleratori.

    Un incubatore accompagna la nascita dell’impresa con servizi, competenze e contatti. Un acceleratore propone generalmente un programma più intenso e circoscritto, spesso finalizzato a raggiungere rapidamente una fase di crescita o un successivo round. Non tutti i programmi investono denaro e non tutti richiedono quote: occorre leggere il contratto.

    Esempio pratico. Tre fondatori sviluppano una piattaforma software e stimano di aver bisogno di 60.000 euro per sei mesi di sviluppo, test e acquisizione dei primi clienti. Un acceleratore propone 30.000 euro in cambio del 6% del capitale. L’operazione implica, in termini semplificati, una valutazione post-money di 500.000 euro (30.000 / 6%). Prima di accettare vanno valutati anche servizi promessi, diritti dell’investitore e condizioni di uscita.

    Cosa preparare prima di candidarsi

    • Problema da risolvere e dimensione del mercato.
    • Prototipo o MVP, cioè una prima versione utilizzabile del prodotto.
    • Primi indicatori: utenti attivi, prove di acquisto, clienti pilota, costo di acquisizione.
    • Budget di cassa e obiettivi verificabili per i successivi 6–12 mesi.
    • Accordi chiari tra soci su proprietà intellettuale, ruoli e quote.

    2. Fase seed: business angel e primi investitori privati

    Quando la startup ha validato una parte del proprio modello, può rivolgersi ai business angel: investitori che apportano capitale personale e, spesso, esperienza imprenditoriale, relazioni commerciali e supporto alle decisioni. L’investimento può avvenire con un aumento di capitale oppure mediante strumenti che prevedono una conversione futura, da strutturare con attenzione.

    Esempio di aumento di capitale. Una startup è valutata 800.000 euro pre-money. Un investitore sottoscrive 200.000 euro di nuove quote. La valutazione post-money diventa 1.000.000 euro e l’investitore acquisisce il 20% del capitale (200.000 / 1.000.000), prima di eventuali ulteriori effetti legati a piani di incentivazione o altri accordi.

    Il punto non è soltanto la percentuale ceduta: occorre disciplinare diritti di voto, materie riservate, trasferimento delle quote, eventuali clausole di drag-along e tag-along, liquidazione preferenziale e rapporti tra fondatori e nuovi soci.

    Hai un progetto innovativo e vuoi capire come finanziarlo?

    Itadvisors Commercialisti affianca imprenditori e startup nella costituzione della società, nella pianificazione fiscale e nella preparazione della struttura societaria per l’ingresso di investitori.

    Richiedi una consulenza su WhatsApp

    3. Venture capital: finanziare una crescita ad alto potenziale

    Il venture capital interviene tipicamente quando la startup può dimostrare un mercato significativo e una strategia credibile per crescere rapidamente. I fondi valutano la qualità del team, il vantaggio competitivo, la scalabilità, la dimensione del mercato, i dati commerciali e la prospettiva di disinvestimento.

    Un round VC comporta di norma una due diligence approfondita: bilanci, contratti, proprietà intellettuale, debiti fiscali e previdenziali, cap table e rapporti con dipendenti e collaboratori. Una società amministrativamente disordinata può rallentare o compromettere la trattativa.

    Esempio di diluizione. I fondatori possiedono il 100% della startup. Dopo un primo round cedono il 20% e conservano l’80%. Se un secondo aumento di capitale assegna al nuovo investitore il 25% del capitale post-money, la partecipazione complessiva dei fondatori scende, in assenza di altri effetti, al 60% (80% × 75%). La diluizione non è necessariamente negativa: dipende dal valore creato con il capitale raccolto.

    Tre numeri che un investitore vuole conoscere

    • Burn rate: quanta liquidità viene consumata ogni mese.
    • Runway: per quanti mesi la cassa disponibile consente di operare ai ritmi previsti.
    • Unit economics: quanto costa acquisire e servire un cliente e quanto valore economico genera.

    Esempio di runway. Con 180.000 euro di liquidità e un consumo netto medio di 15.000 euro al mese, la startup dispone di circa 12 mesi di autonomia. Se il prossimo round richiede sei mesi tra preparazione e closing, la raccolta non dovrebbe iniziare quando la cassa è quasi esaurita.

    4. Finanziamenti pubblici e agevolazioni fiscali per startup innovative nel 2026

    Accanto agli investitori privati esistono strumenti pubblici nazionali e territoriali. È essenziale distinguere contributi a fondo perduto, finanziamenti agevolati, garanzie e incentivi fiscali per chi investe: producono effetti finanziari e contabili diversi.

    Smart&Start Italia: come funziona

    Smart&Start Italia, gestito da Invitalia, sostiene startup innovative con programmi di spesa ammissibili compresi tra 100.000 e 1,5 milioni di euro. Prevede un finanziamento a tasso zero che, ordinariamente, copre l’80% delle spese ammissibili; in determinate condizioni soggettive può arrivare al 90%. Per startup localizzate nelle regioni ammesse del Mezzogiorno è prevista anche una componente di finanziamento da non restituire, nei termini della misura.

    Esempio semplificato. Su un piano di spese ammissibili di 250.000 euro, una copertura dell’80% corrisponde a 200.000 euro di finanziamento agevolato. La startup deve comunque pianificare la quota non coperta, i tempi di erogazione e le eventuali spese non ammissibili. Non significa ricevere automaticamente 200.000 euro a fondo perduto.

    La domanda e la valutazione seguono le procedure Invitalia; requisiti, voci di spesa, disponibilità e condizioni devono essere controllati prima di assumere impegni. Approfondimento ufficiale: Smart&Start Italia.

    Detrazioni per chi investe: 30% e 65% non sono automatiche

    La normativa prevede incentivi fiscali per gli investimenti nel capitale delle startup innovative. Accanto alla disciplina ordinaria del 30%, per le persone fisiche è previsto, al ricorrere delle condizioni, l’incentivo de minimis del 65%, con un investimento agevolabile fino a 100.000 euro per periodo d’imposta e con obblighi procedurali specifici. In particolare, per la misura de minimis la startup deve presentare l’istanza sulla piattaforma ministeriale prima dell’investimento.

    Esempio illustrativo. Una persona fisica investe 40.000 euro in una startup innovativa. Se l’operazione soddisfa tutti i requisiti del regime de minimis al 65%, la detrazione teorica è di 26.000 euro. La fruizione concreta dipende anche dalle regole fiscali applicabili, dalla capienza e dai limiti previsti: non si tratta di un rimborso automatico di 26.000 euro.

    Le due discipline non vanno sommate sullo stesso investimento. Per i dettagli aggiornati: MIMIT – incentivo de minimis.

    La qualifica di startup innovativa: attenzione ai requisiti aggiornati

    Non basta aprire una SRL e definirla innovativa. Servono i requisiti previsti dall’articolo 25 del DL 179/2012, come modificato dalla legge 193/2024, l’iscrizione nella sezione speciale del Registro delle Imprese e la verifica periodica delle condizioni. Tra i requisiti figurano un’attività effettivamente innovativa ad alto valore tecnologico e almeno uno degli indicatori previsti dalla legge relativi a ricerca e sviluppo, personale qualificato o proprietà industriale/software registrato.

    La permanenza nella sezione speciale dopo il terzo anno è soggetta a ulteriori condizioni; per le imprese che entrano nella fase di scale-up sono previste specifiche possibilità di estensione. La qualifica non deve quindi essere considerata acquisita una volta per tutte.

    5. Crowdfunding ed equity crowdfunding

    Il reward crowdfunding raccoglie contributi in cambio di prodotti, ricompense o accessi anticipati. L’equity crowdfunding permette invece di raccogliere capitale di rischio da più investitori attraverso piattaforme autorizzate, con conseguenze sulla compagine societaria e sui diritti dei sottoscrittori.

    Una campagna può anche validare la domanda di mercato, ma richiede una strategia commerciale, documentazione accurata e un piano di comunicazione. In Italia e nell’Unione europea occorre verificare l’autorizzazione del fornitore di servizi di crowdfunding e la disciplina applicabile all’offerta.

    Esempio. Una startup vuole raccogliere 300.000 euro tramite equity crowdfunding, offrendo complessivamente il 15% del capitale post-money. La valutazione post-money implicita è di 2 milioni di euro. Occorre verificare struttura dell’aumento, costi della piattaforma, diritti dei nuovi soci e coerenza con eventuali round futuri.

    Vuoi costituire una startup innovativa con una struttura pronta a crescere?

    Attraverso MyPilot puoi iniziare il percorso di costituzione. Itadvisors Commercialisti segue gli aspetti professionali riservati ai Commercialisti abilitati, inclusa la pianificazione fiscale e societaria.

    Inizia a costituire la tua società

    6. Il business plan che serve davvero per ottenere finanziamenti

    Un business plan efficace non è una presentazione ottimistica: è un modello verificabile che collega mercato, vendite, costi, investimenti e fabbisogno finanziario. Deve mostrare come il capitale richiesto sarà impiegato e quali risultati misurabili permetterà di raggiungere.

    Le informazioni essenziali

    1. Problema, soluzione e vantaggio competitivo: perché il mercato dovrebbe scegliere il prodotto.
    2. Dimensione e segmentazione del mercato: clienti raggiungibili e concorrenti reali.
    3. Modello di ricavi: prezzi, margini, ricorrenza e canali commerciali.
    4. Previsioni economico-finanziarie: conto economico, flussi di cassa e stato patrimoniale prospettico.
    5. Fabbisogno e impiego dei fondi: personale, sviluppo, marketing, investimenti e capitale circolante.
    6. Scenari e rischi: ipotesi prudente, centrale e di crescita, con azioni correttive.
    7. Milestone: risultati da raggiungere prima del successivo round.

    Esempio di raccolta collegata a milestone. Una startup cerca 400.000 euro per 18 mesi: 180.000 per sviluppo e personale tecnico, 120.000 per acquisizione clienti, 60.000 per struttura e compliance e 40.000 come margine di liquidità. Il piano dovrebbe collegare ogni voce a risultati concreti, come rilascio del prodotto, primi contratti e obiettivi di ricavi ricorrenti.

    Documenti da preparare per la due diligence

    • Visura, statuto, patti parasociali e libro decisioni, se pertinenti.
    • Cap table aggiornato, aumenti di capitale e strumenti convertibili.
    • Bilanci, situazione contabile aggiornata e posizione fiscale e contributiva.
    • Contratti con clienti, fornitori, dipendenti e collaboratori.
    • Titolarità di codice, marchi, brevetti e altri diritti di proprietà intellettuale.
    • Pitch deck, business plan, budget di cassa e KPI commerciali.

    7. Quale finanziamento scegliere? Una strategia per ogni fase

    Fase Strumenti da valutare Obiettivo prioritario
    Idea / pre-seed Capitale fondatori, incubatori, acceleratori, bandi Validare problema e prodotto
    Seed Business angel, equity crowdfunding, strumenti pubblici Dimostrare primi risultati commerciali
    Crescita Venture capital, coinvestimenti, finanza agevolata Scalare vendite e organizzazione
    Scale-up Round successivi, venture debt ove appropriato, partnership strategiche Espandere mercati e rafforzare la struttura

    Tra le risorse digitali utili per ricerca e networking figurano Crunchbase, Gust e F6S. Sono strumenti di esplorazione, non garanzie di finanziamento: disponibilità dei programmi, accesso alle piattaforme e condizioni cambiano nel tempo.

    Il ruolo del Commercialista specializzato in startup

    La raccolta di capitale è anche un’operazione societaria e fiscale. Prima di contattare gli investitori occorre verificare che lo statuto consenta gli strumenti desiderati, che la struttura delle quote sia coerente con i futuri round e che l’impresa sia pronta per la due diligence.

    Itadvisors è specializzata nell’avvio d’impresa, nella costituzione di società e nella pianificazione fiscale per imprenditori e startup. La piattaforma MyPilot supporta il percorso operativo, mentre i professionisti di Itadvisors Commercialisti, iscritti all’Albo, svolgono le attività professionali riservate: costituzione e assetto societario, verifica dei requisiti di startup innovativa, analisi fiscale degli investimenti e supporto amministrativo nelle operazioni sul capitale. Le attività legali e notarili eventualmente necessarie restano affidate ai professionisti competenti.

    Stai preparando un round o vuoi aprire una startup innovativa?

    Parla con un Commercialista di Itadvisors: valutiamo insieme forma societaria, requisiti, business plan, strumenti di finanziamento e implicazioni fiscali prima che diventino ostacoli alla crescita.

    Parla con un Commercialista

    Aggiornamento editoriale: novembre 2026. Gli esempi numerici sono illustrativi. Requisiti, incentivi e disponibilità dei fondi devono essere verificati alla data della domanda e in relazione alla singola operazione.

    Vuoi ricevere aggiornamenti pratici per la tua impresa?

    Novità e idee fiscali con un linguaggio chiaro.

  • Azioni concrete per le Società Benefit – di Giulia Simeoni

    Società Benefit · Strategie e sostenibilità

    Società Benefit: 6 azioni concrete per creare valore e misurare l’impatto

    Dai dipendenti all’ambiente, dalle comunità locali ai fornitori: come trasformare il beneficio comune in iniziative verificabili, con esempi e opportunità fiscali da valutare.

    Essere una Società Benefit non significa soltanto inserire un obiettivo di sostenibilità nello statuto. Significa affiancare alla ricerca del profitto una o più finalità di beneficio comune e tradurle in decisioni, investimenti e risultati che l’impresa possa dimostrare.

    Una Società Benefit può essere una SRL, una SPA o un’altra società ammessa dalla normativa: non è una nuova forma societaria separata. La differenza è nel modo in cui l’impresa definisce e persegue i propri obiettivi, considerando gli effetti delle proprie attività su lavoratori, comunità, ambiente e altri portatori di interesse.

    Da dove si comincia?

    Un piano credibile risponde a quattro domande: quale problema vogliamo affrontare, quali azioni attiviamo, chi ne è responsabile e come misuriamo i risultati? Senza questi passaggi, anche una buona iniziativa rischia di restare una dichiarazione di principio.

    1. Coinvolgere i dipendenti nella sostenibilità

    Le persone sono il primo motore del beneficio comune. La sostenibilità può entrare nei processi quotidiani attraverso formazione mirata, gruppi di lavoro interfunzionali e proposte provenienti dai dipendenti.

    • Formazione per ruolo: riduzione dei consumi per chi gestisce gli impianti, acquisti responsabili per l’ufficio acquisti, sicurezza e benessere per i responsabili del personale.
    • Gruppi di lavoro: un referente per ogni reparto, con obiettivi trimestrali e risultati verificabili.
    • Raccolta delle idee: un canale interno per proporre miglioramenti, con tempi di valutazione e riscontro.
    • Mobilità e comportamenti: iniziative per car pooling, spostamenti sostenibili, risparmio energetico e riduzione dei rifiuti.

    Esempio pratico. Una PMI con 25 dipendenti avvia quattro incontri formativi e un gruppo interno che individua 12 interventi. Ne realizza 8 nell’anno. Nella relazione d’impatto potrà indicare ore di formazione, partecipanti, proposte ricevute, interventi completati e risultati misurati, anziché limitarsi a dichiarare di aver “sensibilizzato il personale”.

    Welfare aziendale: opportunità da strutturare correttamente

    Alcuni servizi rivolti ai dipendenti possono rientrare nelle discipline fiscali del welfare aziendale, ma non ogni premio o benefit è automaticamente esente da imposte. Occorre distinguere le prestazioni di welfare previste dall’articolo 51 del TUIR dalle erogazioni che hanno natura retributiva, valutando destinatari, finalità e regolamenti aziendali. Anche la deducibilità per l’impresa dipende da come il piano è formalizzato e dalla disciplina applicabile.

    2. Ridurre l’impatto ambientale con interventi misurabili

    Il primo passo non è acquistare certificazioni, ma conoscere consumi, sprechi e processi. Un audit energetico può individuare gli interventi più convenienti, dalla sostituzione degli impianti all’autoproduzione di energia, fino al riutilizzo dei materiali.

    • Rilevare i consumi di elettricità, gas e acqua per sede o reparto.
    • Definire obiettivi annuali di riduzione e assegnare un budget agli interventi.
    • Valutare investimenti in macchinari più efficienti e impianti da fonti rinnovabili.
    • Misurare quantità di rifiuti, recupero dei materiali e costi di smaltimento.

    Esempio numerico. Un’impresa spende 60.000 euro all’anno in energia. Dopo interventi tecnici, il costo scende a 51.000 euro a parità di attività: il risparmio operativo è di 9.000 euro annui, pari al 15%. Il beneficio va poi confrontato con il costo dell’investimento, la manutenzione e gli eventuali incentivi effettivamente spettanti.

    Per gli investimenti in beni strumentali possono essere previste maggiorazioni fiscali o altre misure agevolative. Non basta che un bene sia “green”: occorre verificare il periodo d’investimento, i beni ammessi, le condizioni tecniche, gli adempimenti e l’eventuale cumulabilità prima di impegnare la spesa.

    3. Promuovere diversità, inclusione e pari opportunità

    Una politica inclusiva funziona quando incide su selezione, crescita professionale e organizzazione del lavoro. Per una PMI significa rendere trasparenti i criteri di assunzione e progressione, monitorare eventuali differenze retributive e valutare misure di flessibilità e conciliazione.

    • Adottare procedure di selezione con criteri oggettivi e tracciabili.
    • Misurare composizione dell’organico, avanzamenti e divari retributivi.
    • Progettare percorsi di inserimento per lavoratori svantaggiati o con disabilità.
    • Valutare convenzioni e collaborazioni territoriali per l’inserimento lavorativo.

    Le nuove assunzioni a tempo indeterminato possono, in presenza delle condizioni di legge, beneficiare della maggiorazione fiscale del costo del lavoro. La verifica deve riguardare l’incremento occupazionale effettivo, la media degli addetti, il perimetro aziendale e le categorie eventualmente tutelate: non è un bonus automatico per ogni assunzione.

    Vuoi trasformare la tua impresa in Società Benefit?

    Valutiamo insieme finalità statutarie, azioni concrete, organizzazione della società e adempimenti da pianificare.

    Richiedi una consulenza

    4. Sostenere le comunità locali e il Terzo settore

    Il beneficio comune può nascere da progetti vicini all’attività dell’impresa: collaborazioni con scuole e associazioni, rigenerazione di spazi, volontariato aziendale, formazione gratuita o supporto a organizzazioni del Terzo settore.

    È utile distinguere donazione, sponsorizzazione e progetto realizzato con un partner: sono operazioni differenti, anche dal punto di vista contabile e fiscale. Le liberalità a enti che possiedono i requisiti previsti dalla legge possono beneficiare di specifiche deduzioni, entro limiti e condizioni; altre iniziative possono seguire regole diverse.

    Esempio pratico. Una società sostiene un progetto locale di formazione professionale con 12.000 euro e 80 ore di volontariato dei propri dipendenti. Per misurare il risultato può registrare il numero di partecipanti, le ore erogate, le competenze acquisite e gli eventuali inserimenti lavorativi. La deducibilità della spesa richiede una valutazione distinta della natura giuridica dell’intervento e del beneficiario.

    Prima di effettuare una liberalità è opportuno verificare lo status dell’ente destinatario, gli eventuali requisiti RUNTS, le modalità di pagamento e la documentazione che prova l’effettiva destinazione delle risorse.

    5. Misurare e ridurre le emissioni di gas serra

    Per intervenire sulle emissioni occorre prima definirne il perimetro. L’impresa può partire dai consumi energetici diretti e indiretti e, quando opportuno, estendere l’analisi alla filiera e alla logistica. Il metodo di calcolo deve essere coerente e ripetibile nel tempo.

    • Realizzare un inventario iniziale delle emissioni, indicando fonti e metodologia.
    • Fissare obiettivi realistici di riduzione con scadenze definite.
    • Intervenire prioritariamente sui processi che generano emissioni.
    • Considerare eventuali compensazioni come misura residuale, evitando dichiarazioni ambientali non dimostrabili.

    Misurazione, audit e certificazioni non producono di per sé un credito d’imposta specifico per le Società Benefit. I relativi costi vanno valutati secondo le regole fiscali ordinarie, con attenzione a inerenza, documentazione e natura dell’operazione.

    6. Scegliere fornitori secondo criteri ESG

    La sostenibilità di un’impresa dipende anche dalla catena di fornitura. Un sistema di qualificazione può considerare sicurezza sul lavoro, provenienza dei materiali, gestione dei rifiuti, affidabilità e pratiche di governance, oltre a prezzo e tempi di consegna.

    • Introdurre un questionario ESG proporzionato alle dimensioni dei fornitori.
    • Definire criteri di selezione e soglie minime di conformità.
    • Prevedere impegni contrattuali e piani di miglioramento.
    • Monitorare periodicamente i fornitori strategici.

    Esempio pratico. Un’impresa assegna ai fornitori un punteggio su qualità, prezzo, puntualità e sostenibilità. Dopo un anno verifica quanti fornitori hanno adottato procedure ambientali o di sicurezza e se gli interventi hanno migliorato qualità e continuità delle consegne. Il risultato è un criterio gestionale verificabile, non un semplice slogan.

    Vuoi costituire una società con una missione di beneficio comune?

    Parti dalla struttura societaria: con Itadvisors puoi avviare il percorso di costituzione online. Valuteremo poi come integrare correttamente le finalità di beneficio comune nello statuto e nell’organizzazione aziendale.

    Inizia a costituire la tua società

    Relazione d’impatto: come dimostrare che le azioni funzionano

    La Società Benefit deve predisporre annualmente una relazione sul perseguimento del beneficio comune, da allegare al bilancio. Non è sufficiente raccontare le iniziative svolte: occorre descrivere obiettivi, azioni degli amministratori, eventuali ostacoli, risultati e obiettivi per l’esercizio successivo, utilizzando uno standard di valutazione esterno conforme alla disciplina applicabile.

    PersoneOre di formazione, partecipazione, iniziative di welfare e inclusione.
    AmbienteConsumi, rifiuti, emissioni e risultati degli interventi.
    ComunitàBeneficiari, ore donate, progetti conclusi e risultati.

    Per esempio, scrivere «abbiamo migliorato l’efficienza energetica» è poco informativo. È più utile indicare il consumo iniziale, quello finale, il perimetro misurato e le ragioni delle variazioni. La relazione d’impatto deve essere coerente con bilancio, investimenti e attività effettivamente svolte.

    Le Società Benefit pagano meno tasse?

    La qualifica di Società Benefit non comporta automaticamente una tassazione ridotta. Non esiste una generale aliquota IRES agevolata riservata alle Società Benefit. Eventuali vantaggi dipendono dalle singole operazioni: investimenti ammissibili, welfare, assunzioni, liberalità e altri strumenti applicabili anche ad imprese che non possiedono questa qualifica.

    Un precedente credito d’imposta per i costi di costituzione o trasformazione in Società Benefit riguardava spese sostenute entro il 2021: non va presentato come incentivo ordinariamente disponibile oggi.

    Come costruire un piano operativo in cinque passaggi

    1. Definire le finalità: scegliere obiettivi di beneficio comune coerenti con attività e statuto.
    2. Individuare le azioni: tradurre ogni obiettivo in progetti, investimenti e responsabilità.
    3. Stabilire gli indicatori: raccogliere un dato iniziale e fissare risultati misurabili.
    4. Valutare i profili fiscali: verificare per ciascuna spesa inerenza, requisiti, agevolazioni e documenti.
    5. Rendicontare: allineare relazione d’impatto, bilancio e informazioni aziendali.

    Il punto non è accumulare iniziative: è scegliere interventi sostenibili anche economicamente, che creino valore per i destinatari e siano compatibili con il modello di business. La sostenibilità, quando è organizzata e misurata, diventa parte della strategia dell’impresa.

    Costituire o trasformare una Società Benefit: da dove partire?

    Itadvisors supporta il percorso di avvio e organizzazione dell’impresa; le attività professionali riservate sono svolte da professionisti abilitati di Itadvisors Commercialisti. Possiamo aiutarti a valutare struttura societaria, finalità di beneficio comune, adempimenti e pianificazione fiscale.

    Parla con un Commercialista
  • Società Benefit: Simone Giannecchini relatore alla Finpal Masterclass di Qonto

    Itadvisors · Eventi e approfondimenti · 23 maggio 2024

    Società Benefit: il valore d'impresa oltre il profitto. L'intervento di Itadvisors alla Finpal Masterclass di Qonto

    Come si conciliano redditività, impatto positivo e responsabilità d'impresa? Alla Finpal Masterclass di Milano, Simone Giannecchini ha approfondito il modello delle Società Benefit e le opportunità che offre alle aziende italiane.

    Relatore: Dott. Simone Giannecchini – CommercialistaEvento: Finpal Masterclass · QontoMilano · The Cloud
    Dott. Simone Giannecchini, Commercialista ItadvisorsSimone GiannecchiniCommercialista · Relatore

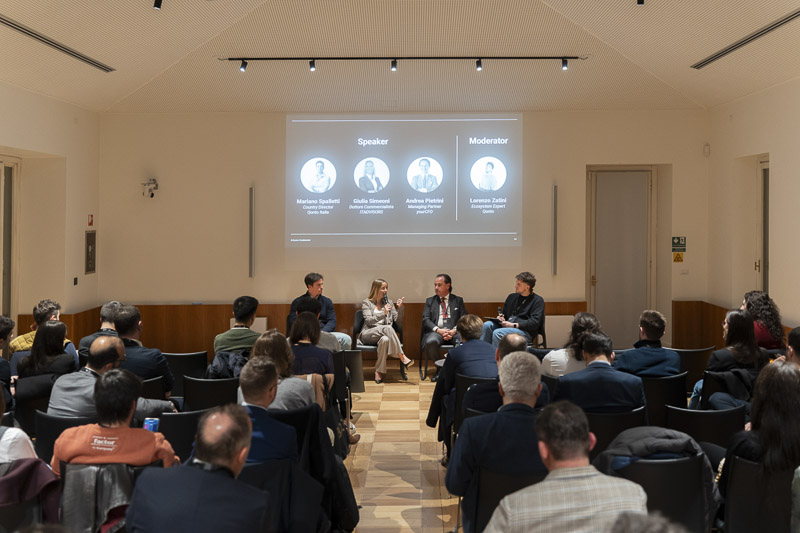
    Il 23 maggio 2024, Simone Giannecchini, Commercialista di Itadvisors, ha partecipato in qualità di relatore alla Finpal Masterclass organizzata da Qonto Italia, presso The Cloud a Milano. Al centro del suo intervento: le Società Benefit, un modello che integra gli obiettivi economici dell'impresa con finalità di beneficio comune.

    Finpal Masterclass Qonto a Milano: intervento Itadvisors sulle Società Benefit
    Finpal Masterclass, Milano: un confronto sul ruolo delle Società Benefit nell'economia contemporanea.
    Il punto centrale: una Società Benefit non rinuncia al profitto. Inserisce nel proprio statuto uno o più obiettivi di beneficio comune e si impegna a perseguirli in modo responsabile, sostenibile e trasparente, rendicontando i risultati.

    Che cos'è una Società Benefit?

    La Società Benefit (SB) è una società che, oltre allo scopo di dividere gli utili, persegue una o più finalità di beneficio comune e opera in modo responsabile, sostenibile e trasparente nei confronti di persone, comunità, territori, ambiente e altri portatori di interesse. Non è una forma societaria autonoma: è una qualifica che può essere adottata da società costituite nelle forme previste dalla legge.

    In Italia la disciplina è stata introdotta dalla Legge 28 dicembre 2015, n. 208, commi 376–384, con applicazione dal 2016. Il modello italiano si colloca nel solco del movimento internazionale delle Benefit Corporation, nato per affiancare alla creazione di valore economico la generazione di effetti positivi misurabili.

    Perché il modello Benefit interessa le imprese?

    Per un'impresa, la scelta Benefit può rendere esplicita una strategia che spesso esiste già: investire nel benessere delle persone, ridurre l'impatto ambientale, migliorare la filiera, sostenere la comunità o rendere più inclusivi prodotti e servizi. La differenza è che questi obiettivi entrano nella governance e diventano parte dell'impegno statutario.

    Finalità economica

    Generare ricavi, investire, remunerare il capitale e mantenere nel tempo l'equilibrio economico-finanziario.

    Beneficio comune

    Produrre effetti positivi, o ridurre effetti negativi, su stakeholder individuati, con obiettivi e risultati verificabili.

    Questo approccio viene talvolta descritto come double purpose: non due missioni in concorrenza, ma una strategia aziendale che deve farle convivere. La qualifica Benefit, da sola, non certifica però la qualità dei risultati né garantisce maggiori ricavi, agevolazioni fiscali o finanziamenti.

    Quali società possono diventare Benefit?

    La qualifica può essere assunta, nei limiti della disciplina applicabile, da società di persone, società di capitali e cooperative. Anche una SRL, una SRLS o una startup innovativa possono adottare la qualifica Benefit: la scelta richiede di verificare la coerenza tra attività esercitata, governance e finalità statutarie.

    Una società già esistente può diventare Benefit modificando il proprio atto costitutivo o statuto secondo le regole previste per il tipo societario. In fase di costituzione, invece, le finalità di beneficio comune possono essere inserite fin dall'origine.

    Le quattro caratteristiche fondamentali di una Società Benefit

    1. Uno statuto che definisce il beneficio comune

    La società deve indicare nell'oggetto sociale una o più finalità specifiche di beneficio comune. Non basta una formula generica come «operare in modo sostenibile»: è preferibile identificare con chiarezza i destinatari, le attività e gli obiettivi, così da poterli tradurre in decisioni e indicatori.

    Le finalità possono riguardare, per esempio, l'utilizzo di materiali a minore impatto ambientale, la selezione di fornitori secondo criteri sociali e ambientali, la diffusione di cultura e formazione, il sostegno a progetti territoriali, il benessere dei dipendenti o l'accessibilità dei servizi. Anche eventuali donazioni possono contribuire a un programma di beneficio comune, ma non sostituiscono una strategia coerente e continuativa.

    2. Una gestione che bilancia interessi diversi

    Gli amministratori devono gestire la società bilanciando l'interesse dei soci con il perseguimento delle finalità di beneficio comune e con gli interessi delle categorie coinvolte. È un profilo di governance: le finalità dichiarate devono essere considerate nelle scelte operative e negli investimenti, non limitarsi alla comunicazione aziendale.

    3. Una persona responsabile del perseguimento del beneficio comune

    La disciplina richiede di individuare il soggetto o i soggetti responsabili delle funzioni e dei compiti finalizzati al perseguimento del beneficio comune, spesso indicati nella prassi come responsabili d'impatto. La legge non istituisce un albo professionale dedicato né impone, in via generale, una specifica qualifica per tale incarico.

    Il ruolo può essere attribuito, in base all'organizzazione della società, anche a una figura interna. Occorre però definire responsabilità operative, flussi informativi, indicatori e coordinamento con l'organo amministrativo. La designazione non elimina gli obblighi e le responsabilità degli amministratori.

    4. Una relazione annuale sull'impatto

    La Società Benefit deve redigere annualmente una relazione sul perseguimento del beneficio comune, da allegare al bilancio societario e pubblicare sul proprio sito internet, se esistente. La relazione deve illustrare gli obiettivi specifici, le modalità e le azioni attuate, le circostanze che hanno eventualmente impedito o rallentato il raggiungimento dei risultati, la valutazione dell'impatto e i nuovi obiettivi per l'esercizio successivo.

    La valutazione deve utilizzare uno standard esterno con le caratteristiche previste dalla normativa e considerare le aree individuate dalla legge, tra cui governo d'impresa, lavoratori, altri portatori di interesse e ambiente. Per questo la relazione non dovrebbe essere trattata come una semplice brochure di sostenibilità.

    Vuoi costituire o trasformare una società in Società Benefit?

    La scelta parte dallo statuto, ma coinvolge governance, processi, responsabilità e pianificazione economico-finanziaria. Itadvisors affianca le imprese nella valutazione della struttura societaria e nella definizione del percorso più coerente con il progetto.

    Società Benefit e B Corp: qual è la differenza?

    Le espressioni vengono spesso confuse, ma indicano cose diverse. Società Benefit è una qualifica giuridica disciplinata dalla legge italiana; Certified B Corporation (B Corp) è una certificazione privata rilasciata da B Lab sulla base dei propri standard e processi di verifica. Una società può essere Benefit senza essere certificata B Corp e viceversa, nei limiti dei requisiti applicabili.

    Il movimento internazionale si è sviluppato anche grazie a B Lab, organizzazione non profit fondata nel 2006. Per chi valuta un percorso di certificazione, è importante distinguere gli adempimenti legali previsti per la qualifica Benefit dai requisiti e dai costi di una certificazione volontaria.

    Come si passa dalla dichiarazione di intenti alla gestione quotidiana?

    Il passaggio decisivo consiste nel rendere misurabili le finalità statutarie. Un'impresa che intende ridurre l'impatto ambientale della propria attività, per esempio, può definire una base di partenza, indicatori su consumi e fornitori, obiettivi annuali e responsabilità di monitoraggio. Un'azienda che pone al centro i lavoratori può invece misurare formazione, sicurezza, benessere organizzativo e opportunità di crescita.

    Perché il modello sia sostenibile anche economicamente, questi indicatori dovrebbero dialogare con budget, investimenti, controllo di gestione e pianificazione finanziaria. Il beneficio comune non deve essere scollegato dalla capacità dell'impresa di generare risorse e continuare a operare.

    Ci sono vantaggi fiscali automatici?

    No. L'acquisizione della qualifica di Società Benefit non comporta, di per sé, una riduzione generalizzata delle imposte o un regime fiscale sostitutivo. Eventuali incentivi, crediti d'imposta o agevolazioni richiedono una verifica della normativa e dei bandi effettivamente applicabili al momento dell'investimento. È quindi preferibile valutare la scelta Benefit per le sue implicazioni strategiche, organizzative e reputazionali, non sulla promessa di un risparmio fiscale automatico.

    Guarda il video dell'intervento di Simone Giannecchini

    Nel video della Finpal Masterclass puoi ascoltare direttamente l'intervento dedicato alle Società Benefit, al loro funzionamento e al rapporto tra finalità economiche e valore condiviso.

    Le domande più frequenti sulle Società Benefit

    Una Società Benefit deve essere una SRL?

    No. La qualifica può essere adottata da diverse forme societarie. La forma più adatta dipende da soci, attività, rischio, investimenti e governance.

    Serve certificarsi B Corp per diventare Società Benefit?

    No. La qualifica giuridica di Società Benefit e la certificazione B Corp sono percorsi distinti.

    La relazione d'impatto è obbligatoria ogni anno?

    Sì. È uno degli adempimenti caratteristici della Società Benefit e deve rispettare i contenuti e i criteri previsti dalla normativa.

    Una Società Benefit può distribuire utili?

    Sì. Rimane una società con finalità economiche: la distribuzione degli utili segue le regole applicabili alla forma societaria adottata e alle decisioni degli organi competenti.

    Fonti e riferimenti utili

    Per approfondire il quadro normativo e distinguere la disciplina italiana dagli standard privati di certificazione: Normattiva (Legge 208/2015, commi 376–384), B Lab e Qonto Italia.

    Fotografia di Simone GiannecchiniDott. Simone Giannecchini
    Commercialista · Itadvisors

    Il tuo progetto societario può creare valore su più livelli

    Che tu stia costituendo una nuova impresa o valutando l'evoluzione di una società esistente, Itadvisors può aiutarti a esaminare struttura, statuto, obiettivi e sostenibilità economica del progetto.

  • Itadvisors a Finpal Première: innovazione e finanza con Qonto

    Itadvisors · Eventi e partnership

    Itadvisors a Finpal Première: finanza, digitalizzazione e sostenibilità al centro del confronto con Qonto

    I professionisti di Itadvisors hanno partecipato all’evento organizzato da Qonto. Un’occasione di incontro e confronto sui processi che stanno trasformando la gestione delle imprese.

    Finpal Première · Qonto

    Una giornata dedicata al dialogo tra professionisti, innovazione e mondo delle imprese. I partner Commercialisti di Itadvisors Giulia Simeoni, Simone Giannecchini, Giovanni Bulgarelli e Tommaso Ferraresso hanno preso parte a Finpal Première, evento organizzato da Qonto.

    Il contributo di Giulia Simeoni

    Nel corso dell’incontro, Giulia Simeoni ha affrontato temi centrali per le imprese e per la professione: la gestione finanziaria e aziendale, l’automazione dei processi, la digitalizzazione della gestione contabile e le strategie per integrare sostenibilità e redditività.

    Innovazione e controllo economico-finanziario non sono obiettivi separati: possono diventare parti dello stesso percorso di crescita aziendale.

    Questi argomenti interessano direttamente imprenditori e PMI. La disponibilità tempestiva di informazioni economiche e finanziarie, unita a processi amministrativi più ordinati, può migliorare la qualità delle decisioni e ridurre il tempo assorbito dalle attività ripetitive.

    Tre temi chiave per la gestione d’impresa

    Gestione finanziaria

    Monitorare incassi, pagamenti, fabbisogno di liquidità e sostenibilità degli investimenti aiuta a prendere decisioni più consapevoli.

    Automazione contabile

    Processi digitali e informazioni organizzate possono rendere più efficiente la collaborazione tra impresa e Commercialista.

    Sostenibilità e redditività

    La sostenibilità delle scelte aziendali va letta insieme ai margini, ai flussi di cassa e alla capacità di creare valore nel tempo.

    Non si tratta di sostituire l’analisi professionale con la tecnologia, ma di mettere strumenti e dati al servizio della consulenza. È un approccio coerente con il lavoro di Itadvisors e dei suoi Commercialisti, che affiancano le imprese anche nelle decisioni organizzative e societarie.

    Un’occasione di confronto con Qonto

    La partecipazione a Finpal Première è stata anche l’occasione per conoscere Steve Anavi, co-founder di Qonto, e confrontarsi con i protagonisti di un settore in continua evoluzione.

    Un ringraziamento a Qonto per l’invito e per l’organizzazione dell’evento, con un ringraziamento particolare a Lorenzo Zatini.

    Hanno partecipato per Itadvisors: Giulia Simeoni, Simone Giannecchini, Giovanni Bulgarelli e Tommaso Ferraresso.

    Il valore del dialogo tra imprese e professionisti

    Per le imprese, innovare non significa soltanto adottare nuovi software. Significa comprendere quali processi migliorare, quali informazioni misurare e come collegare le scelte quotidiane agli obiettivi di lungo periodo. Il Commercialista può contribuire a questo percorso attraverso analisi economico-finanziarie, pianificazione e supporto alle decisioni.

    Itadvisors · Professionisti, imprese e innovazione.

    Vuoi ricevere aggiornamenti pratici per la tua impresa?

    Novità e idee fiscali con un linguaggio chiaro.

Apri la tua impresa → Call gratuita
Scrivici su WhatsApp